24.09.2026
Áreas de Prática: Aduaneiro e Comércio Internacional


Reforma do Código Aduaneiro da União Europeia – O que muda e como pode preparar a sua empresa
Uma reforma sem precedentes
Foi publicado no Jornal Oficial da União Europeia, em 19 de setembro de 2026, o Regulamento (UE) 2026/2108, que estabelece o novo Código Aduaneiro da União e cria a Autoridade Aduaneira da União Europeia, revogando o Regulamento (UE) n.º 952/2013. Trata-se da maior reforma da legislação aduaneira europeia desde 1968, com impacto direto em todas as empresas que importam, exportam ou transitam mercadorias no espaço da União Europeia (UE).
A reforma assenta em quatro pilares:
- Plataforma de Dados Aduaneiros da UE — uma plataforma digital centralizada que substituirá mais de 111 sistemas informáticos aduaneiros nacionais, permitindo um ponto único de interação eletrónica entre operadores e autoridades;
- Autoridade Aduaneira da UE — um novo organismo europeu, com sede em Lille (França), responsável pela gestão centralizada de riscos, coordenação aduaneira e gestão da Plataforma de Dados;
- Novo estatuto de Operador de Confiança Certificado — para operadores altamente fiáveis e transparentes, com benefícios operacionais significativos;
- Novas regras para o comércio eletrónico — incluindo a responsabilização de plataformas e vendedores online como importadores e a eliminação da franquia de direitos para a importação de mercadorias com um valor não superior a € 150.
O que muda para importadores e exportadores
- Novas definições e responsabilidades alargadas. O importador e o exportador passam a ser responsáveis perante as autoridades aduaneiras não apenas pelo cumprimento dos temas tributários (classificação pautal, origem, valor, direitos), mas também de todos os requisitos não fiscais aplicáveis às mercadorias (nomeadamente, conformidade, segurança, saúde, ambiente, direitos de propriedade intelectual e medidas restritivas).
- Representação aduaneira reforçada. Os representantes aduaneiros indiretos passam a assumir todas as obrigações do importador ou exportador, incluindo o cumprimento de outra legislação aplicada pelas autoridades aduaneiras, sendo ainda exigido que estejam estabelecidos na UE.
- Gestão centralizada de riscos. A Autoridade Aduaneira da UE realizará análises de risco a nível europeu, com recurso a inteligência artificial. Uma irregularidade detetada num Estado-Membro poderá ter consequências em toda a UE.
- Regime sancionatório mais severo e harmonizado em toda a UE. Empresas que violem sistematicamente as regras podem ser sujeitas a coimas de 1% a 6% do valor total das mercadorias importadas nos 12 meses anteriores, e a suspensão ou revogação dos estatutos e autorizações especiais.
- E-commerce: novas regras para envios de baixo valor. A franquia de direitos para a importação de mercadorias com valor não superior a € 150 foi eliminada, estando já em vigor, desde 1 de julho de 2026, um direito aduaneiro de € 3 por artigo aplicável a remessas abrangidas pelo regime IOSS ou a envios postais (até 1 de julho de 2028, data a partir da qual se aplicará a Pauta Aduaneira Comum). O novo Código enquadra estas alterações num regime mais amplo que inclui ainda uma nova taxa de manuseamento da União para envios B2C e a responsabilização de plataformas e vendedores como importadores.
Novas oportunidades: Operador Económico Autorizado (AEO) e Operador de Confiança Certificado (OCC)
O novo Código reforça substancialmente as vantagens do estatuto de AEO (nomeadamente, menos controlos, acesso ao desalfandegamento centralizado, prioridade em situações de crise e garantias globais reduzidas) e torna este estatuto condição essencial para aceder a diversas simplificações.
Para as empresas que pretendam ir mais além, foi criado o novo estatuto de OCC que oferece vantagens transformadoras:
- Autorização de saída de mercadorias nas próprias instalações, sem intervenção ativa das autoridades aduaneiras;
- Possibilidade de realizar determinados controlos aduaneiros;
- Determinação periódica da dívida aduaneira correspondente ao montante total dos direitos de importação ou de exportação relativos a todas as mercadorias às quais tenham concedido autorização de saída, em períodos de até 31 dias;
- Diferimento do pagamento de direitos aduaneiros e garantias globais reduzidas ou dispensadas;
- Dispensa do regime de trânsito para determinadas circulações de mercadorias;
- Possibilidade de fornecer ou disponibilizar parte dos dados sobre as mercadorias após a autorização de saída das mesmas, o que, combinado com a autorização de saída nas próprias instalações, permite ao OCC operar sem aguardar a intervenção ativa das autoridades aduaneiras e sem a necessidade de apresentação prévia de todos os dados exigidos para a sujeição das mercadorias ao regime aduaneiro;
- Pagamento dos direitos no Estado-Membro de estabelecimento.
Os critérios do OCC baseiam-se nos do AEO, acrescidos de exigências de transparência e de acesso eletrónico em tempo real das autoridades aos dados sobre a circulação das mercadorias. As empresas que já possuam o estatuto AEO estarão numa posição privilegiada para a transição ao OCC.
Como antecipar a preparação
As empresas devem agir desde já:
- Avaliar a elegibilidade para o estatuto AEO, caso ainda não o possuam, uma vez que as vantagens serão cada vez mais determinantes e o processo de candidatura requer preparação prévia;
- Ponderar a candidatura ao estatuto OCC, especialmente para operadores de grande dimensão e com sistemas de informação robustos;
- Rever procedimentos internos de compliance (em particular no que respeita à classificação pautal, determinação da origem e do valor aduaneiro, avaliação da utilização de regimes aduaneiros especiais, controlos de conformidade de produtos, rastreio de medidas restritivas e sanções, cumprimento das exigências ambientais; etc);
- Avaliar os contratos de prestação de serviços de representação aduaneira, face às novas regras de responsabilidade conjunta e solidária dos representantes indiretos;
- Preparar a transição digital para a Plataforma de Dados Aduaneiros da UE, assegurando a qualidade dos dados e a interoperabilidade dos sistemas;
- Para empresas de e-commerce: reavaliar custos, estratégia IOSS e modelos logísticos face à eliminação da franquia de direitos para mercadorias até € 150 e à nova taxa de manuseamento da União.
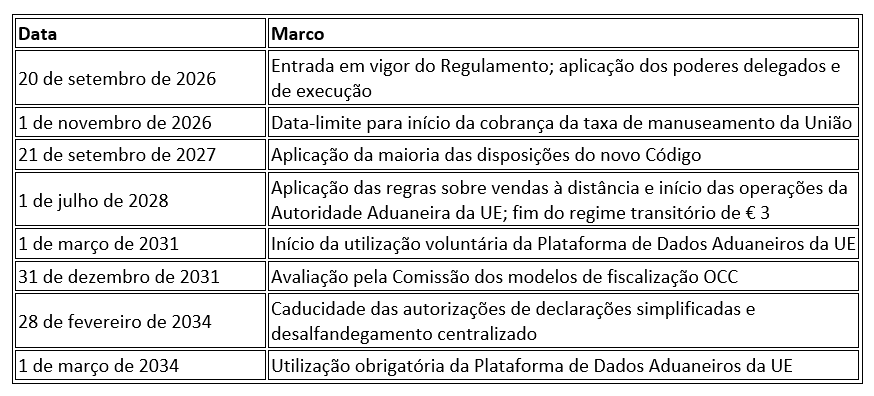
Calendário de implementação
A Abreu Advogados conta com uma equipa dedicada ao Direito Aduaneiro e Comércio Internacional, disponível para qualquer esclarecimento ou questão adicional.